

Comment émettre une facture électronique, étape par étape ?
Sommaire
- Facture électronique : ce qui change par rapport à votre facture actuelle
- Comment émettre une facture électronique en 7 étapes
- Cas particuliers : clients particuliers, étrangers, secteur public
- Comment ça se passe dans les logiciels de Gestion Commerciale EBP
- Faut-il émettre des factures électroniques dès maintenant ?
Vous venez de terminer une prestation et vous allez facturer, comme d’habitude. Demain, certaines de vos factures devront passer par un circuit électronique. Alors, comment émettre une facture électronique sans changer toute votre organisation ?
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L’émission devient obligatoire pour les TPE et PME au plus tard le 1er septembre 2027, mais vous pouvez commencer dès maintenant. L’action reste proche de celle que vous effectuez déjà aujourd’hui. Cet article détaille, en 7 étapes, ce qu’il faut préparer avant votre première facture et comment vérifier qu’elle est bien partie.
Facture électronique : ce qui change par rapport à votre facture actuelle
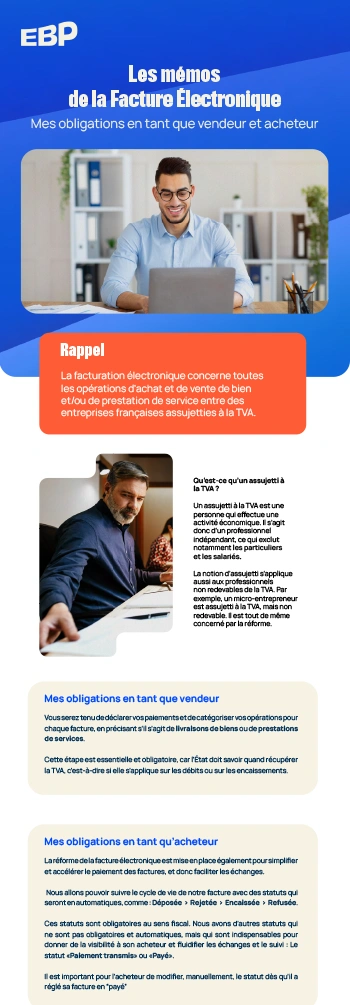
Une facture électronique n’est pas un PDF envoyé par e-mail : c’est un ensemble de données structurées, transmises par une plateforme agréée. Les données structurées sont des informations (SIREN, montant hors taxe, taux de TVA) rangées pour être lues automatiquement par un ordinateur. C’est le principe de la facturation électronique en France.
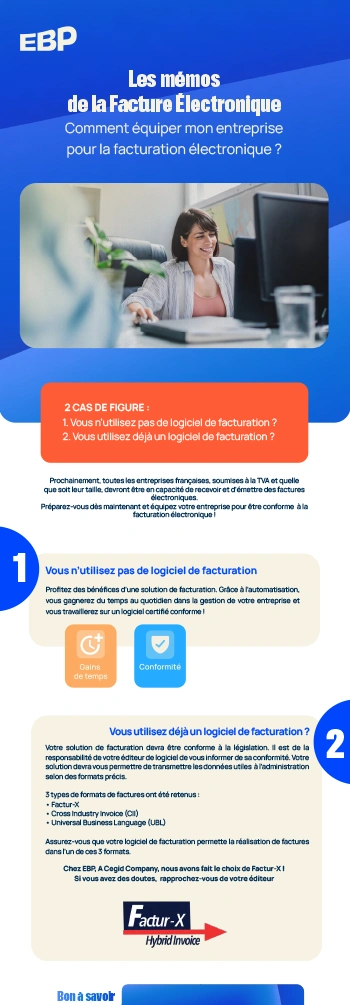
Vos règles de facturation restent les mêmes. La plateforme agréée transmet la facture dans l’un de ces trois formats : UBL, CII ou Factur-X. Ce dernier associe un fichier de données et un PDF lisible.
Plateforme agréée ou solution compatible ?
- La plateforme agréée est un intermédiaire immatriculé par la DGFiP : elle émet, transmet et reçoit les factures électroniques, et transmet les données à l’administration (e-reporting) ;
- La solution compatible est un logiciel (facturation, gestion, comptabilité) non immatriculé : il doit être connecté à une plateforme agréée pour recevoir et transmettre les factures.
Comment émettre une facture électronique en 7 étapes
Pour émettre une facture électronique conforme, vous devrez suivre quelques étapes :
- trois de préparation, à faire une fois
- puis quatre à chaque facture.
Pour rendre les choses un peu plus concrètes, prenons un exemple. Vous dirigez une entreprise de maintenance et vous facturez une intervention de 1 800 € HT à un client professionnel, la société Dupuis Menuiserie. Avec une TVA à 20 %, soit 360 €, la facture n° 2026-0731 s’élève à 2 160 € TTC.
1. Choisir et désigner sa plateforme agréée
Vous choisissez librement votre plateforme agréée, puis vous la désignez officiellement pour recevoir vos factures. Partez de vos besoins : volume de factures, coût, outils déjà utilisés. Votre éditeur ou votre expert-comptable peut vous accompagner.
Vous signez ensuite un accord de désignation, ou un mandat explicite si vous déléguez cette démarche. La liste officielle figure sur impots.gouv.fr. Si vous utilisez une solution EBP, la plateforme agréée connectée est celle de Shine.
Dans notre exemple, vous signez l’accord avec la plateforme proposée par votre éditeur.
2. Vérifier que votre logiciel est prêt et à jour
Votre logiciel de facturation électronique doit être à jour et connecté à votre plateforme agréée avant la première émission. Contrôlez aussi les informations de votre société :
- SIREN et SIRET
- Dénomination sociale ou nom commercial
- Statut juridique (société, EI, micro-entreprise, etc.)
- Adresse officielle (celle enregistrée dans la base SIRENE)
3. Renseigner l’adresse de facturation électronique de vos clients
L’adresse de facturation électronique de votre client est rattachée à son SIREN (son SIREN et son SIRET dans certains cas). Ce numéro devient la donnée capitale à contrôler, aussi bien dans les paramètres de votre entreprise, que dans vos fiches clients, car elle permet d’envoyer la facture au bon destinataire. Demandez-la à votre client, ou recherchez son établissement dans l’annuaire des entreprises.
En travaillant avec un logiciel de gestion, vous n’aurez probablement à la saisir qu’une seule fois dans la fiche client.
C’est le cas des logiciels de Gestion Commerciale EBP, qui proposent même une recherche intelligente pouvant remplir la fiche client automatiquement à partir de sa raison sociale ou de son numéro de SIREN/SIRET. L’adresse est ensuite enregistrée et reprise d’office sur chaque facture.
Dans notre exemple, vous renseignez l’adresse de Dupuis Menuiserie dans sa fiche.
4. Créer votre facture avec les bonnes informations
Vous créez votre facture comme d’habitude, puis vous vérifiez quelques informations propres à la facture électronique :
- la catégorie d’opération : livraison de biens, prestation de services, ou les deux ;
- l’option de TVA : sur les débits (taxe due dès la facturation) ou sur les encaissements (taxe due au paiement, en principe le cas des prestations de services) ;
- le motif d’exonération de TVA, le cas échéant ;
- les mentions légales obligatoires.
Dans les logiciels EBP, ces informations sont reprises de vos paramètres et de la fiche du client concerné : vous n’avez qu’à les contrôler. Elles s’ajoutent aux autres mentions que doit contenir une facture conforme.
5. Laisser le logiciel contrôler la conformité avant envoi
Votre logiciel EBP vérifie la conformité de la facture à la validation, avant tout envoi. Il contrôle les mentions et données obligatoires pour produire une facture électronique conforme :
- Vos informations : raison sociale, SIREN/SIRET, etc.
- Les informations de votre client : nom, pays de facturation
- Les informations de la facture : catégorie d’opération, option du paiement de la TVA, etc.
Un outil d’aide à la conformité vous indique les mentions à corriger ou compléter pour vous assurer que la facture créée soit conforme. Vous corrigez ainsi avant l’envoi, plutôt qu’après un rejet par la plateforme agréée.
Mais attention, ces contrôles ne portent que sur les aspects techniques de votre facture, ils ne remplacent pas votre relecture, notamment sur les montants.
6. Valider : l’envoi et la transmission partent via la plateforme agréée
Votre facture est prête, validée et conforme. Il ne reste plus qu’à la transmettre. Elle part vers la plateforme agréée (PA), qui la transmet automatiquement à votre client professionnel via sa PA. Un seul geste suffit.
Concernant les particuliers, clients étrangers et secteur public, le circuit diffère. Il est présenté plus bas dans notre article.
Dans notre exemple, vous validez la facture n° 2026-0731 : elle est adressée à Dupuis Menuiserie, un client professionnel. Elle part donc via votre PA. Vous contrôlez le bon envoi depuis votre logiciel de facturation.
La prochaine étape consiste à suivre le traitement de votre facture.
7. Suivre les statuts et réagir en cas de rejet
Les statuts vous indiquent où en est votre facture : déposée, rejetée, refusée ou encaissée. Les plateformes agréées mettent au moins quatre statuts (obligatoires) à votre disposition :
- Dépôt : la plateforme a accepté la facture et l’a horodatée ;
- Rejet : la plateforme n’accepte pas la facture (format non conforme, montants incohérents) ;
- Refus : votre client refuse la facture, par exemple pour une erreur de destinataire ;
- Encaissée : la date et le montant du paiement sont renseignés.
Un rejet est un incident technique qui se corrige : identifiez la cause, corrigez, puis renvoyez la même facture. Une fois la facture émise et encaissée, son suivi côté comptabilité prend le relais.
Si, dans notre exemple, la facture n° 2026-0731 était rejetée parce que le SIRET du client est erroné, vous n’auriez qu’à corriger la fiche client puis renvoyer la facture.
Motif de rejet d’une facture électronique : 5 étapes pour réagir
Motif de rejet d’une facture électronique : identifiez-le, corrigez à la source et renvoyez la facture sans doublon en 5 étapes, sans bloquer votre paiement.
Cas particuliers : clients particuliers, étrangers, secteur public
Les factures entre entreprises françaises suivent le circuit standard ; les autres cas suivent un circuit adapté. C’est notamment là qu’entre en jeu le e-reporting. Il consiste à transmettre à l’administration fiscale les données des opérations hors facture électronique.
|
Type de client |
Comment facturer ? |
Par quel circuit ? |
|
Entreprise française |
Facture électronique |
Plateforme agréée, vers le client et l’administration |
|
Particulier ou entreprise étrangère |
Pas de facture électronique, mais du e-reporting |
Facture envoyée par vos moyens habituels ; données transmises à l’administration via la plateforme agréée (e-reporting) |
|
Secteur public |
Dépôt de la facture sur Chorus Pro |
Dépôt manuel ou automatique via votre logiciel de gestion/facturation |
Pour les TPE et PME, le e-reporting s’applique au plus tard le 1er septembre 2027, y compris pour l’export hors UE.
Comment ça se passe dans les logiciels de Gestion Commerciale EBP
Dans les logiciels de gestion commerciale EBP, vous créez votre facture comme d’habitude. Le logiciel prépare les informations et contrôle la conformité. Vous n’avez plus qu’à lancer l’envoi.
La mise en place et l’envoi de vos premières factures électroniques dans les logiciels EBP ne nécessitent que quelques étapes :
- Activer les échanges avec la plateforme agréée, une seule fois, dans les paramètres.
- Renseigner l’adresse de facturation électronique dans la fiche client. C’est la donnée essentielle pour assurer la transmission par la bonne plateforme, au bon interlocuteur.
- Créer votre facture et contrôler les informations reprises automatiquement grâce à l’outil d’aide à la conformité disponible directement dans le logiciel.
- Valider et envoyer votre facture en un clic via la plateforme agréée Shine.
Ce parcours simplifie votre gestion administrative : une adresse client saisie une fois, des informations fiscales reprises de vos paramètres, des contrôles qui évitent des rejets inutiles et un seul geste de validation.
Selon la solution EBP choisie, vous pouvez aussi déposer vos factures sur Chorus Pro depuis le logiciel et recevoir celles de vos fournisseurs. Vous souhaitez en savoir plus et trouver le logiciel EBP qui correspond le mieux à vos besoins ? Planifiez dès maintenant un rendez-vous avec l’un de nos conseillers.
Faut-il émettre des factures électroniques dès maintenant ?
Pas nécessairement : l’émission est obligatoire pour les TPE et PME au plus tard le 1er septembre 2027, mais vous pouvez démarrer dès maintenant. Les grandes entreprises et les entreprises de taille intermédiaire, elles, émettent déjà depuis le 1er septembre 2026.
Vous avez encore le temps, mais nous vous conseillons de vous y intéresser rapidement. Attendre la dernière minute, c’est l’assurance de voir vos factures, et donc vos paiements, bloqués lorsque l’échéance sera arrivée.
Facture électronique : que faire pour s’y préparer ?
La facturation électronique n’est plus qu’un concept, c’est une réalité. Et ce n’est pas une fatalité !
Découvrez les 8 étapes à suivre pour assurer votre conformité et appréhender cette transition dans les meilleures conditions.
FAQ - Comment émettre une facture électronique conforme ?
Un PDF envoyé par e-mail est-il une facture électronique ?
Dois-je émettre des factures électroniques dès maintenant si je suis une TPE ou une PME ?
Non, l’émission est obligatoire au plus tard le 1er septembre 2027 pour ces entreprises. Vous pouvez démarrer volontairement. En revanche, vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
Comment trouver l’adresse de facturation électronique de mon client ?
Demandez-la à votre client : elle correspond à son SIREN, ou à son SIREN et son SIRET. Vous pouvez aussi rechercher son établissement dans l’annuaire. Dans les logiciels EBP, la fiche client peut alors se remplir automatiquement.
Que faire si ma facture est rejetée ?
Identifiez la cause (format, donnée manquante, client mal identifié), corrigez, puis renvoyez la même facture. Si le rejet bloque un paiement, vous pouvez envoyer un double identifié « duplicata » ou « copie de continuité ».
Dois-je émettre une facture électronique à un client particulier ou étranger ?
Non. Vous envoyez la facture par vos moyens habituels et vous transmettez des données à l’administration (e-reporting). Pour les TPE et PME, cette obligation s’applique au plus tard le 1er septembre 2027.
Quelle différence entre plateforme agréée et solution compatible ?
La plateforme agréée est immatriculée par la DGFiP et transmet les factures et les données à l’administration fiscale. La solution compatible est un logiciel non immatriculé, qui doit être connecté à une plateforme agréée.